pirâmides financeiras 29 set
0 Comments

Pirâmides Financeiras: o que são e como fugir delas?

Pirâmides financeiras não são novidade, mas muitas pessoas ainda caem no conto da falsa promessa de altos ganhos em pouco tempo. De acordo com a pesquisa da Confederação Nacional de Dirigentes Lojistas e do Serviço de Proteção ao Crédito, 11% dos internautas brasileiros já teriam perdido dinheiro em pirâmides financeiras. Vale lembrar que, além de perigosa, a prática de pirâmide financeira é proibida no Brasil e configura crime contra a economia popular (Lei 1.521/51). O que são pirâmides financeiras? As pirâmides financeiras receberam esse nome por conta da semelhança com as pirâmides físicas em termos de estrutura. No topo ficam os primeiros integrantes, que lucram cada vez que novos vendedores são iniciados no esquema abaixo dele. Por isso, uma característica comum das pirâmides financeiras é a necessidade de agregar novas pessoas à essa estrutura. Quanto mais próximo da base, menor é a chance de ter rendimentos. Assim, quando o esquema fica inchado e quebra, muitos “investidores” não conseguem sequer recuperar o dinheiro investido e saem no prejuízo. Como identificar uma pirâmide? Não é tão difícil identificar o esquema. De modo geral, as promessas são bem parecidas. Confira algumas características comuns e fique atento a elas: A promessa de ganho máximo e esforço mínimo seduz muita gente. É impossível garantir o retorno de qualquer negócio. Além disso, toda aplicação que renda mais de 2% ao mês tem riscos. Regra básica das pirâmides: além de entrar com um valor inicial, você deve procurar mais pessoas para fazer o mesmo. A falta de informações básicas sobre a empresa responsável por administrar o dinheiro e seus donos também é outro sinal de que se trata de uma pirâmide. Seja por desespero ou ganância, muitos se deixam levar pelas promessas desse tipo de esquema. Por isso, todo cuidado é pouco. Se oferecerem uma “oportunidade” com uma ou mais das características que listamos aqui, fuja.

READ MORE →
open banking 24 set
0 Comments

O que é Open Banking?

Você já deve ter ouvido falar disso na TV, na internet ou mesmo no app do seu banco, mas afinal de contas, o que é Open Banking? O Open Banking, ou sistema financeiro aberto, é um sistema de compartilhamento de dados financeiros que padroniza os dados dos clientes e os disponibiliza em uma única plataforma integrada e segura (API). As diferentes instituições financeiras têm acesso a essa plataforma. Porém, para acessar os dados é preciso uma autorização expressa dos clientes. Assim, é o cliente que decide quais dados serão compartilhados, com quem e por quanto tempo. Além disso, a permissão poderá ser cancelada pela pessoa sempre que ela quiser. Quais os benefícios do Open Banking? Segundo o Banco Central, a integração pode melhorar a avaliação de crédito e estimular a competição no sistema financeiro, com produtos mais adequados e baratos para os clientes. Com os dados em mãos, uma instituição financeira pode oferecer taxas mais adequadas ao perfil de risco de um tomador de empréstimo, por exemplo. Além disso, o sistema vai facilitar a comparação de serviços entre as financeiras, custo de seguros, rentabilidade de investimentos e dos demais produtos bancários. Ou seja, cada instituição poderá criar produtos e serviços sob medida e com preços mais atrativos para a necessidade de cada cliente, com base nos dados de consumo, renda e transações financeiras. As instituições têm acesso aos dados antigos ou apenas aos gerados depois do consentimento? É possível compartilhar o histórico financeiro de até um ano. No entanto, vale lembrar que é o cliente quem decide por quanto tempo os dados serão compartilhados. Meus dados estarão seguros? Segundo o Banco Central, a segurança é de responsabilidade das instituições financeiras. “É das instituições participantes a responsabilidade pela confiabilidade, integridade, disponibilidade, segurança e sigilo dos dados e serviços dos clientes no processo de compartilhamento. Cabe a elas, também, cumprir as disposições da legislação e da regulamentação em vigor”, diz o BC.

READ MORE →
Premio Innovare 21 set
0 Comments

Acordo dos Planos Econômicos foi vencedor do Prêmio Innovare

O Acordo dos Planos Econômicos já ajudou milhares de poupadores. Além disso, seus benefícios renderam até prêmio. Em 2018, o Acordo foi vencedor do Prêmio Innovare, a maior premiação da área jurídica do Brasil. Na 15ª edição do prêmio, o Acordo de Planos Econômicos, do qual participaram a Febrapo, o Instituto Brasileiro de Defesa do Consumidor (Idec), a Advocacia-Geral da União (AGU), e a Federação Brasileira de Bancos (Febraban), foi premiado na categoria Advocacia. O Prêmio Innovare reconhece práticas que contribuam para o aprimoramento da Justiça no Brasil. O julgamento é feito por uma comissão formada por ministros do Supremo Tribunal Federal (STF), Superior Tribunal de Justiça (STJ), Tribunal Superior do Trabalho (TST), Justiça do Trabalho e da Advocacia Geral da União (AGU), além de juízes, promotores, advogados, professores e outros profissionais de destaque interessados em contribuir para o desenvolvimento do Poder Judiciário. Uma importante inovação deste Acordo, que com certeza foi reconhecida pela comissão do Prêmio Innovare, foi a possibilidade de toda a categoria jurídica de poupadores e seus herdeiros serem representados por entidades como a Febrapo e receber uma proposta alçada por todos os bancos negociantes. Tudo isso, com  a supervisão das autoridades regulatórias do setor. Os pagamentos do Acordo já somam mais de R$ 1,68 bilhão. Desde que o Acordo Coletivo entrou em vigor, os poupadores que foram prejudicados pelos Planos Bresser, Verão, Collor I e Collor II passaram a ter a opção de encerrar os processos que já estavam há décadas na Justiça. Por isso, cerca de 118 mil pessoas já foram beneficiadas e receberam o valor do Acordo. Dessa forma, mais de R$ 1.68 bilhão já foram pagos. Vale lembrar que quando o Acordo é aceito, o pagamento é feito em 15 dias úteis.  Como aderir? Para aderir, o poupador ou o herdeiro pode entrar em contato com a Febrapo. Saiba todos os detalhes e informações no portal do Acordo, acesse www.pagamentodapoupanca.com.br

READ MORE →
dívidas 17 set
0 Comments

Renegociar dívidas: como sair do aperto

Renegociar dívidas é um processo necessário para sair do aperto, principalmente em momentos de crise, como o que estamos vivendo agora. Quem está devendo não está sozinho. Se você está nessa situação, saiba que, segundo a Serasa Experian, outras 62,5 milhões de pessoas também estão com contas em atraso no país, com um déficit médio de R$ 3.934,38. Esse número tão alto tem a ver com a crise causada pela pandemia do Covid-19. Por isso, separamos algumas dicas para te ajudar a sair dessa. Priorize as dívidas mais caras. É claro que precisamos sempre pagar as contas de consumo e financiamentos, em que o não pagamento pode causar a interrupção dos serviços e até a penhora de bens. Mas depois dessas, dê prioridade às que oferecem a maior taxa de juros, como cheque especial e cartão de crédito. Troque dívidas caras por dívidas baratas. Se não é possível quitá-las, troque as dívidas caras por dívidas mais baratas, ou seja, com juros mais baixos. Por exemplo: um empréstimo pessoal tem taxas muito menores do que as do cheque especial. Negocie O credor tem tanto interesse quanto você no pagamento da dívida, por isso a negociação da dívida é um momento de troca. Ao apresentar a proposta ao banco, é possível que ele ofereça uma contra-proposta. Nesse caso, evite aceitar condições que não estejam adequadas à sua situação financeira. Pesquise as ofertas e condições de outros bancos. Na busca por taxas menores, é sempre válido fazer simulações de crédito para identificar se existem propostas mais adequadas à sua realidade financeira. Muitas vezes, é possível encontrar ofertas com juros menores e melhores condições de pagamento. Nesses casos, é possível fazer a portabilidade de crédito, ou seja, a transferência da dívida para outra instituição financeira. Anote tudo e faça as contas. Renegociar dívidas é uma ótima estratégia para sair do aperto, porém não adianta aceitar a proposta de pagamento que o banco ofereceu se não será possível cumprir o compromisso. Antes de aceitar qualquer proposta, faça as contas para ter certeza se as parcelas realmente cabem no seu bolso.

READ MORE →
FGC 09 set
0 Comments

O que é e o que faz o Fundo Garantidor de Créditos

Muita gente já ouviu falar dele, mas nem todo mundo sabe exatamente o que é o que faz o Fundo Garantidor de Créditos, o FGC. Por definição,  o Fundo Garantidor de Crédito é uma constituição de entidade privada, sem fins lucrativos, destinada a administrar mecanismos de proteção a titulares de créditos contra instituições financeiras. O objetivo geral do Fundo Garantidor de Crédito é manter a confiança dos investidores no mercado para que eles possam aplicar sem medo de perder o seu capital. Na prática, é graças ao Fundo Garantidor de Crédito (FGC), que podemos aplicar em diversos investimentos de renda fixa, sem risco de não receber o seu capital e os juros devidos de acordo com o tempo de aplicação. Assim, CDBs, LCIs, LCAs e LCs são 100% garantidos pelo Fundo Garantidor de Créditos até o limite de R$ 250.000,00. Como funciona o Fundo Garantidor de Créditos? O FGC protege o capital e a rentabilidade dos investidores contra surpresas. Por exemplo, se um banco vai à falência, o FGC garante o pagamento de quem tem aplicações lá. Além de atuar como “pagador de dívidas” nessas situações extremas, o Fundo Garantidor de Crédito também atua de forma pontual nos bastidores do sistema bancário e financeiro, com profissionais preparados para ajudar a prevenir emergências. E quem mantém o FGC? Vale a pena destacar que o FGC não é um órgão público, mas sim uma associação privada, sem fins lucrativos. O fundo é mantido graças às contribuições das instituições financeiras brasileiras. Elas depositam mensalmente 0,0125% do total dos valores movimentados nos produtos cobertos pelo FGC. Tudo tem limite. Talvez você já tenho ouvido que não se deve manter mais de R$ 250.000,00 em um único banco. Isso porque, como dissemos acima, esse é o valor limite que o FGC garante por CPF (apenas pessoa física) e por instituição financeira.

READ MORE →
Metas financeiras 30 ago
0 Comments

Definir metas ajuda a guardar dinheiro

Economizar nem sempre é fácil, principalmente a longo prazo. Porém, definir metas ajuda a manter a motivação e a disciplina para guardar dinheiro de um modo planejado e realista. Definindo objetivos e metas. O primeiro passo para conseguir economizar é saber o que pretende fazer com o dinheiro guardado. Pode ser uma viagem, a compra do carro novo, a reforma do apartamento, uma reserva de emergência ou até mesmo a abertura do próprio negócio. Com esse objetivo em mente, é hora de definir as metas, ou seja, de quanto você precisa para alcançar o seu objetivo. Assim, fica mais fácil criar um plano para chegar ao valor necessário. Além da meta final, é importante definir também metas intermediárias. Mensais, por exemplo. Nesse ponto, o desafio é o equilíbrio entre quanto é preciso e quanto é possível poupar. Afinal, uma meta que comprometa demais o orçamento dificilmente será cumprida. Controle do orçamento Quem quer economizar precisa controlar os gastos. Nessa etapa, você precisa identificar como gasta seu dinheiro, uma vez que a administração de suas receitas e despesas é essencial para que você consiga realizar seus sonhos. Faça uma lista de todas as despesas, anotando diariamente cada gasto com moradia, transporte, alimentação, educação, saúde, lazer, etc. Com a lista organizada, fica mais fácil identificar o que pode ser reduzido ou até mesmo cortado do orçamento. Por falar em reduzir despesas, vale a pena relembrar as dicas que enumeramos em uma postagem anterior. Confira aqui. Ajustando a rota. Definir metas ajuda a guardar dinheiro, mas isso não quer dizer que as metas não podem ser recalculadas. O caminho até o objetivo pode ser longo e algumas mudanças de cenário podem acontecer. Por isso, as metas devem ser revisadas com frequência. Um aumento de salário ou de despesas pode facilitar ou dificultar a capacidade de guardar dinheiro. Quando isso acontece, a dica redefinir a meta mensal e adaptá-la para a nova realidade.

READ MORE →
contas digitais 16 ago
0 Comments

Saiba o que são as contas digitais

As contas digitais são contas bancárias, ou de outras instituições financeiras, que podem ser abertas, fechadas e movimentadas totalmente pela internet, por meio de sites ou aplicativos, sem a necessidade de ir à qualquer agência física. São mais simples e menos burocráticas do que as contas tradicionais e por isso estão conquistando cada vez mais adeptos, principalmente entre os jovens. Segundo pesquisa da Quanto, divulgada em maio deste ano, 70% dos entrevistados afirmaram ter ao menos uma conta digital. Além disso, entre aqueles que possuem tanto conta digital quanto tradicional, 62% preferem a primeira. O benefício da economia. Além da praticidade de realizar todas as movimentações pela internet, o sucesso das contas digitais também é explicado pela economia que proporciona, uma vez que seus custos e tarifas geralmente são mais baixos em relação às contas correntes tradicionais. Alguns bancos isentam totalmente as tarifas das contas digitais e disponibilizam serviços como saques e docs. de forma ilimitada. Mas e a segurança? Com o maior uso dos meios digitais é claro que aumentam também os riscos relacionados a essa tecnologia. Porém, vale lembrar que isso não se aplica apenas às contas digitais, mas também às ferramentas online dos próprios bancos tradicionais, por exemplo. Por isso, é importante tomar alguns cuidados:

READ MORE →
Reserva de emergência 06 ago
0 Comments

Como fazer a sua reserva de emergência?

Fazer a reserva de emergência é muito importante para planejar as finanças pessoais. A pandemia da COVID-19 foi um grande exemplo de como é importante estar preparado para momentos de crise. Mas existem ainda muitas outras situações para as quais devemos estar preparados, como oscilações da economia e até mesmo mudanças na nossa vida trabalhista. Por isso, ter um resguardo para momentos complicados é essencial. O que é a reserva de emergência? A reserva (ou fundo) de emergência, como o próprio nome indica, é uma reserva financeira que tem a função de auxiliar na proteção contra possíveis imprevistos, tais como um problema médico, a quebra do carro, um reparo na casa ou até mesmo a perda do emprego. Quem deve ter? A resposta é simples. Todo mundo. Afinal, ninguém é capaz de prever o futuro e é preciso estar sempre preparado para um imprevisto. No entanto, ela é ainda mais importante para as pessoas que estão mais expostas a riscos, como trabalhadores autônomos ou que tenham parte da renda formada por comissões, por exemplo. Como fazer? O primeiro passo é identificar seu orçamento mensal para saber exatamente quanto gasta por mês. Para isso, é importante anotar diariamente cada gasto com moradia, transporte, alimentação, educação, saúde, lazer, etc. Com esse valor definido, a recomendação é criar uma reserva de emergência que seja capaz de cobrir entre 6 meses e um ano de despesas, a depender do nível de estabilidade da sua vida financeira. Onde guardar? Na hora de escolher o melhor investimento para manter sua reserva de emergência, é preciso considerar opções de baixo risco, mas também de alta liquidez, ou seja, um investimento seguro e que você pode sacar a qualquer momento. Muita gente ainda mantém sua reserva na poupança, mas existem opções mais rentáveis que devem ser consideradas, como o Tesouro Selic. Outras opções interessantes são as LCI (Letras de Crédito Imobiliário) e as LCA (Letras de Crédito do Agronegócio), além do CDB, desde que tenham liquidez diária.

READ MORE →
pagamentos por whatsapp 29 jul
0 Comments

Pagamentos pelo WhatsApp: 5 dicas de segurança para evitar golpes

Os pagamentos pelo WhatsApp são um recurso muito prático para os milhões de brasileiros que usam o aplicativo diariamente. Essa novidade, que foi lançada em maio, permite aos usuários enviar dinheiro com a mesma facilidade com que conversam com amigos, enviam fotos e compartilham arquivos. Embora o WhatsApp Pay tenha serviços de proteção como PIN, biometria e token de dados financeiros, especialistas de segurança cibernética alertam que ele pode ser alvo de fraudes. Por isso, fizemos uma lista de 5 dicas de segurança para evitar golpes no aplicativo. 1. Não repasse códigos recebidos por SMS. Clonar contas do Whatsapp é um golpe comum e bastante perigoso. Golpistas entram em contato fingindo ser empresas conhecidas para pedir que o usuário repasse um código enviado por SMS. Os dígitos, na realidade, liberam o acesso da sua conta do WhatsApp a terceiros. Assim, com o código de confirmação do mensageiro, cibercriminosos podem se passar por você e incentivar seus contatos a transferirem dinheiro com os pagamentos do WhatsApp. 2. Ative a autenticação em dois fatores. A autenticação em dois fatores é uma barreira a mais no caminho dos cibercriminosos. O recurso solicita um PIN definido pelo usuário quando ele faz login em um novo smartphone. Ou seja, ainda que o golpista tenha acesso ao código de autenticação para ativar a conta da vítima em outro dispositivo, o serviço exige a senha personalizada do usuário. 3. Evite fazer transações em redes públicas. Essa dica é importante não apenas para pagamentos pelo WhatsApp quanto para entrar em aplicativos de bancos e realizar transações financeiras. Uma rede sem segurança pode apresentar conexões com vírus e malwares que levam os usuários a páginas clonadas que podem ser usadas para roubar informações dos clientes. Dessa forma, é melhor deixar para fazer os pagamentos usando o Wi-fi da sua própria casa, por exemplo. 4. Cuidado com apps falsos. Aplicativos falsos com nomes semelhantes a serviços autênticos contém arquivos maliciosos (malware) que podem roubar informações do usuário. Para se proteger, é importante conferir o nome do fabricante e desconfiar de empresas desconhecidas. Recomenda-se também acessar o site da plataforma para verificar o nome do aplicativo oficial de determinado serviço. 5. Em caso de dúvidas, procure seu banco. Todos os dados para realizar as transações via WhatsApp precisam passar pelo sistema bancário, por isso entre em contato com seu banco quando tiver alguma dúvida.

READ MORE →
Acordo dos Planos Econômicos 16 jul
0 Comments

Acordo dos Planos Econômicos é destaque na mídia

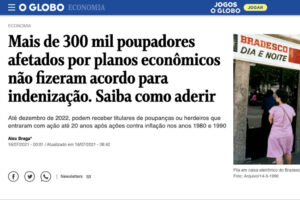
Neste sexta-feira, matérias no Extra, O Globo, IG e Pequenas Empresas & Grandes Negócios destacaram as vantagens do Acordo, que já beneficiou mais de 98 mil poupadores. Os textos lembram ainda que cerca de 300 mil poupadores ainda podem aderir, por fim a longos processos e finalmente recuperar o dinheiro perdido. Confira abaixo a íntegra da matéria do O Globo: Mais de 300 mil poupadores afetados por planos econômicos não fizeram acordo para indenização. Saiba como aderir. Até dezembro de 2022, podem receber titulares de poupanças ou herdeiros que entraram com ação até 20 anos após ações contra inflação nos anos 1980 e 1990 RIO – RIO – Cerca de 300 mil poupadores ainda não aderiram ao acordo coletivo homologado pelo Supremo Tribunal Federal (STF) em 2018 com os bancos, que garantiu compensação financeira pelas perdas com planos econômicos nos anos 1980 e 1990 para encerrar processos em curso. A estimativa é da Frente Brasileira Pelos Poupadores (Febrapo). O prazo vai até dezembro de 2022, e podem ser contemplados titulares de cadernetas de poupança na época, ou seus herdeiros, que ingressaram com ação judicial até 20 anos após a edição de cada plano econômico que tentou controlar a hiperinflação e acabou prejudicando o rendimento dos investimentos O acordo envolve as perdas na poupança com os planos Bresser (1987), Verão (1989), Collor 1 (1991) e Collor 2 (1991). As indenizações, segundo estabelecido no acordo mediado pelo STF, são calculadas de acordo com fatores de multiplicação sobre os saldos na época de cada um dos planos e na respectiva moeda vigente. O real foi criado em 1994. Acordo põe fim a longos processos. A adesão é voluntária e tem a vantagem de acabar com as incertezas dos processos judiciais que estão há décadas em curso, encerrando-os de forma ágil e efetiva. Segundo a diretora executivada Febrapo, Ana Carolina Seleme, o motivo de tanta gente não ter aderido se deve principalmente ao desconhecimento: — Já se passou muito tempo desde o início desses processos, os poupadores estão com a idade bastante avançada e com a saúde debilitada, ou até já morreram. Daí está a dificuldade de adesão ao acordo. Muitos têm direito de receber esse dinheiro e nem sabem. Segundo levantamento da Febrapo, mais de 98 mil processos já foram finalizados nos moldes do acordo, beneficiando mais de 118 mil poupadores com o pagamento total de cerca de R$ 1, 68 bilhão até agora. Para Ana Carolina, esse dinheiro dos processos de expurgos inflacionários da caderneta de poupança ajuda a movimentar a economia neste momento de crise provocada pela pandemia, além de ajudar muitas famílias que atravessam dificuldades financeiras: — Muitas famílias podem ser transformadas com esse dinheiro. Em alguns casos, o resgate pagou uma cirurgia, ou tirou a família do sufoco nesse complicado momento que atravessamos. Como aderir? Caso deseje encerrar o processo judicial e aderir ao acordo, o poupador ou o herdeiro pode entrar em contato com a Febrapo para dirimir qualquer dúvida. A organização informa que após o processo ser validado pelo banco pagador, o valor é depositado em até 15 dias úteis na conta do requerente ou do advogado que o represente. A instituição financeira é responsável pelos honorários do advogado da causa sem acarretar nenhum desconto no valor pago. Os poupadores ou seus herdeiros com direito à indenização e os interessados em avaliar as condições do acordo dos planos econômicos têm, também, a opção de fazer a adesão on-line. Outras informações para saber como participar do acordo podem ser obtidas em https://www.pagamentodapoupanca.com.br/. – Confira também as matérias sobre o Acordo no Extra e Pequenas Empresas & Grandes Negócios: Extra: Mais de 300 mil poupadores prejudicados por planos econômicos ainda não aderiram a acordo para indenização. Pequenas Empresas & Grandes Negócios: Mais de 300 mil poupadores afetados por planos econômicos não fizeram acordo para indenização. Saiba como aderir.

READ MORE →